Gestión y crecimiento empresarialChocóGuía práctica
Antes de pedir crédito tras el sismo en Quibdó: revise su historial y su capacidad de pago
La Alcaldía, el Banco Agrario y el Fondo Nacional de Garantías orientaron a comerciantes afectados sobre historial crediticio y endeudamiento. Le explicamos qué derechos le da la ley y cómo calcular una cuota que su negocio pueda pagar.
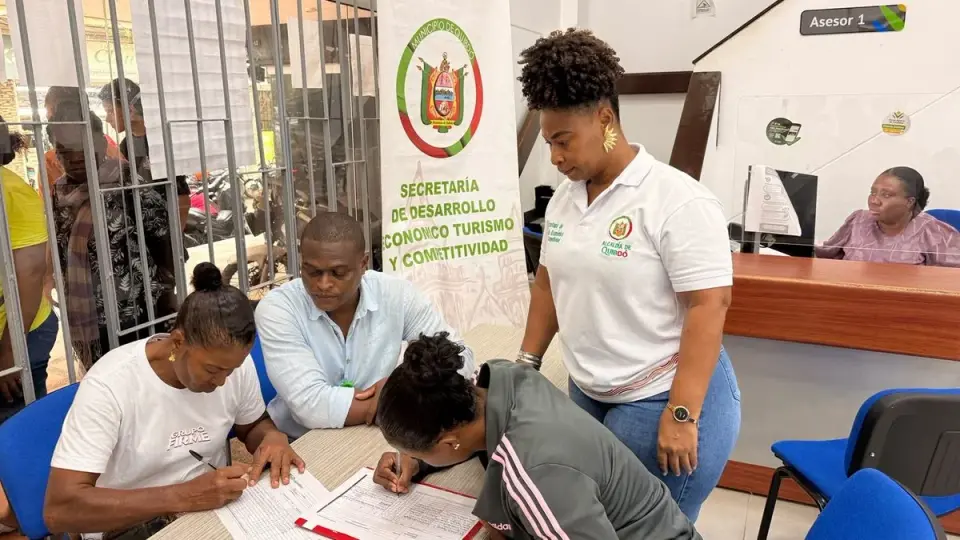
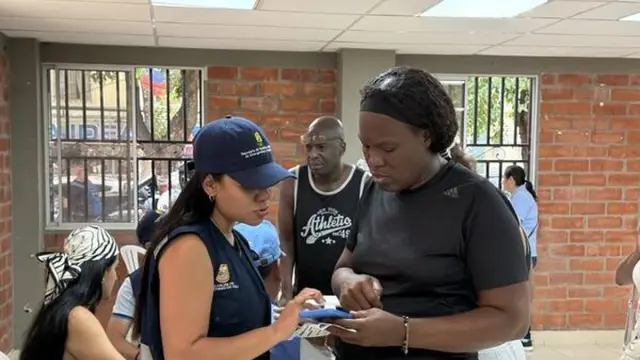
La Alcaldía de Quibdó, el Banco Agrario de Colombia y el Fondo Nacional de Garantías (FNG) hicieron una jornada de orientación financiera para emprendedores y comerciantes afectados por el sismo del 10 de agosto, según informó la Alcaldía el 21 de octubre de 2026. Atendieron a más de 50 emprendedores, y 31 líderes y presidentes de juntas de acción comunal aprendieron a consultar el historial crediticio. El FNG dictó un taller sobre planear gastos, administrar ingresos y medir la capacidad de pago antes de endeudarse.
Esos dos temas, el historial y la capacidad de pago, son los que deciden si un banco le presta a un negocio que está reconstruyéndose. Esta guía reúne lo que usted puede hacer por su cuenta antes de pedir un crédito.
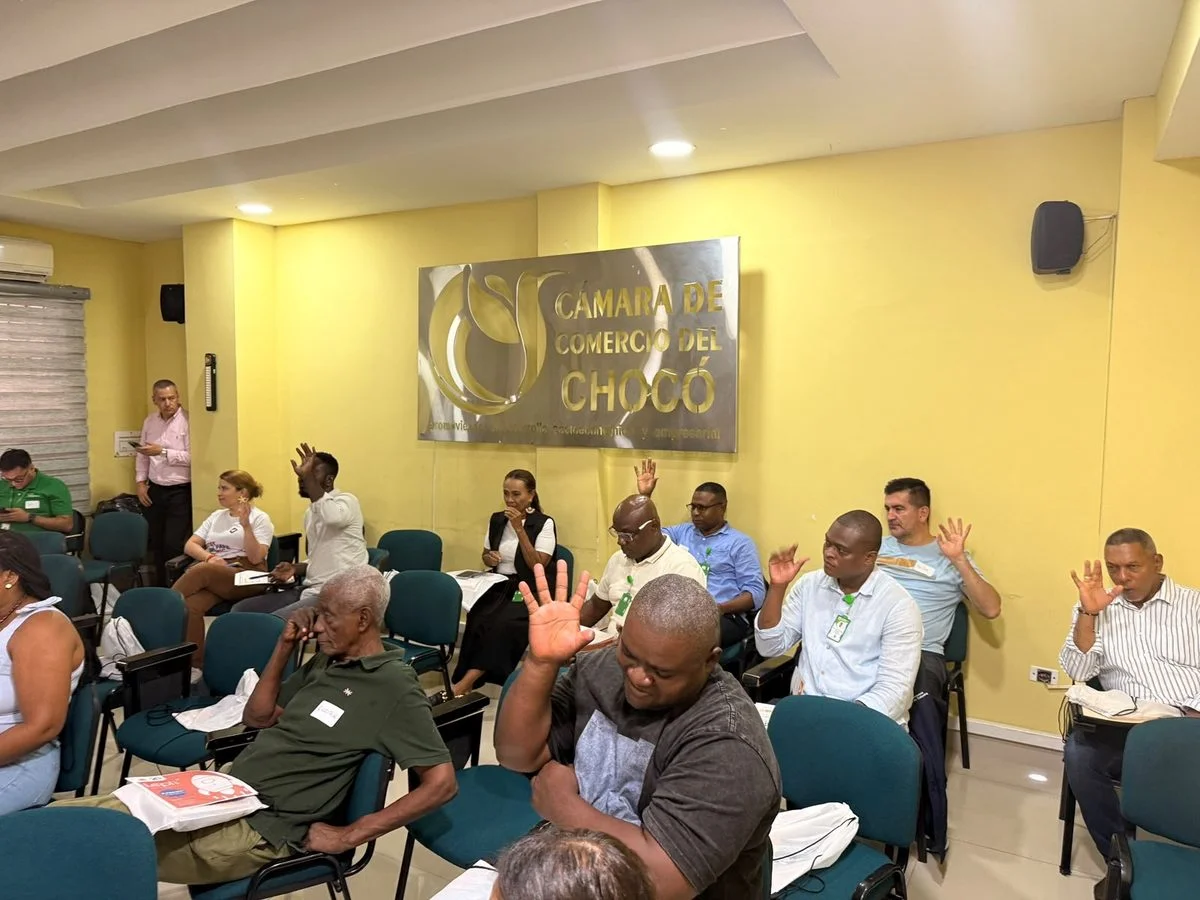
Foto: Alcaldía de Quibdó.
Qué significa para su negocio
- Revisar su historial no le cuesta ni le baja el puntaje. La Ley 2157 de 2021 dice que la consulta de su propia información crediticia es gratuita en toda ocasión y por cualquier medio, y que revisarla de forma continua no puede ser motivo para que baje su calificación.
- Un reporte negativo no es para siempre. El dato de mora permanece el doble del tiempo que duró la mora, con un máximo de cuatro años contados desde que pagó. En todo caso, caduca a los ocho años desde que la obligación entró en mora.
- El banco no puede negarle el crédito solo por un reporte negativo. Debe analizarlo junto con otros factores y, si usted lo pide, explicarle por escrito las razones del rechazo.
- Si tiene deudas atrasadas por el sismo, ponerse al día antes de solicitar un préstamo nuevo empieza a contar el plazo de permanencia del reporte.
Paso a paso antes de pedir el crédito
- Consulte su historia de crédito. Pídala sin costo al operador de información (las centrales de riesgo). Verifique que todas las deudas sean suyas y que las pagadas aparezcan al día.
- Reclame los errores. El operador o la entidad que reportó tiene 15 días hábiles para responder, prorrogables por 8 días hábiles más. Si no responde a tiempo, la ley da por aceptada su solicitud. Si a usted lo reportaron sin avisarle antes y la deuda ya estaba pagada, el reporte negativo debe retirarse de inmediato.
- Active las alertas de obligaciones nuevas. La misma ley obliga a los operadores a tener un aplicativo digital y gratuito para que, tras validar su identidad, registre su correo y le avisen cuando aparezca una obligación nueva a su nombre. Sirve para detectar suplantaciones.
- Calcule cuánto puede pagar. Este es el punto que el FNG trabajó en Quibdó. Una forma sencilla de hacerlo: anote lo que vende su negocio cada mes desde el sismo, no lo que vendía antes; reste arriendo, servicios, proveedores, nómina y lo que saca para su casa. Lo que queda es el techo de la cuota. Si la cuota que le ofrecen se come todo ese margen, cualquier mes flojo lo deja en mora.
- Lleve sus números por escrito. Un cuaderno de ventas y gastos o los extractos de su cuenta ayudan a sustentar ante el banco que el negocio sigue funcionando.
Errores frecuentes
- Pagar a terceros que prometen «limpiar» el historial: la consulta es gratuita y los reclamos se hacen directamente.
- Pedir un crédito calculando la cuota con las ventas de antes del sismo.
- Aceptar la primera oferta sin preguntar la tasa, los cobros adicionales y el plazo total.
Dónde pedir ayuda
- Quibdó: Secretaría de Desarrollo Económico, Turismo y Competitividad, en la Alcaldía (carrera 2 n.º 24A-32). Conmutador (+57) 604 6725731; correo contacto@quibdo-choco.gov.co. Atención presencial de lunes a viernes de 8:00 a. m. a 12:00 m. y de 2:00 p. m. a 6:00 p. m.
- Si su reclamo no se resuelve: la Ley 2157 permite pedir sanciones a la Superintendencia de Industria y Comercio o a la Superintendencia Financiera, según el caso.
Contexto
La Alcaldía también invitó, con Banca de las Oportunidades, a un taller llamado «Embajadores de la Resiliencia Financiera», dentro de la Semana del Bienestar Financiero, sobre manejo de recursos y hábitos financieros para las familias. Ninguna de las dos publicaciones indica fechas de nuevas jornadas.
Lo que aún no se sabe
- La fecha en que se hizo la jornada con el Banco Agrario y el FNG: la Alcaldía la publicó el 21 de octubre, sin precisar el día.
- Si el Banco Agrario o el FNG tienen en Quibdó condiciones especiales de crédito o garantía para negocios afectados por el sismo, y con qué requisitos.
- Si habrá nuevas jornadas en otros barrios o en la zona rural de Quibdó.
Créditos de imágenes
- foto-2.jpg: Alcaldía de Quibdó. Fotografía de prensa institucional publicada por Alcaldía de Quibdó; se usa con crédito. Se retira si la entidad lo solicita. Procedencia: https://www.quibdo-choco.gov.co/NuestraAlcaldia/SaladePrensa/PublishingImages/p224_20261023_203522_c03.jpg (publicada en https://www.quibdo-choco.gov.co/NuestraAlcaldia/SaladePrensa/Paginas/quibdo-fortalece-la-educacion-20261023_203522.aspx); consultada el 24 de octubre de 2026
Fuentes
- Quibdó fortalece la reactivación económica de los emprendedores afectados por el sismo — Alcaldía de Quibdó, publicado el 21 de octubre de 2026. Consultado el 23 de octubre de 2026.
- Quibdó fortalece la educación financiera para impulsar la recuperación económica — Alcaldía de Quibdó, publicado el 21 de octubre de 2026. Consultado el 23 de octubre de 2026.
- Ley 2157 de 2021 — Secretaría General del Senado de la República. Consultado el 23 de octubre de 2026.
Este artículo se preparó con apoyo de herramientas de inteligencia artificial y fue verificado y aprobado por el equipo editorial de La REPP.